事例紹介
ケース紹介
相続人によるエポスカード過払い金回収の事例
亡くなった親のカードに借金が残っていたら、相続放棄をする前に取引履歴を確認することが大切です。
長年のキャッシングを引き直し計算すると、残債が過払い金に変わる場合があります。
この記事では、約85万円の請求を受けた兄弟が、エポスカードから約250万円を回収し、過払い金のなかったJCBの債務を精算した事例を紹介します。相続人による請求方法、相続放棄との関係、時効の注意点も解説します。

亡くなった親のカード借金は過払い金になる?
「父が亡くなり、クレジットカードのキャッシングが約85万円残っていると分かった。
相続放棄をするべきか、それとも支払うしかないのか」。
カード会社からの請求書を前に、こう悩まれる相続人の方は少なくありません。
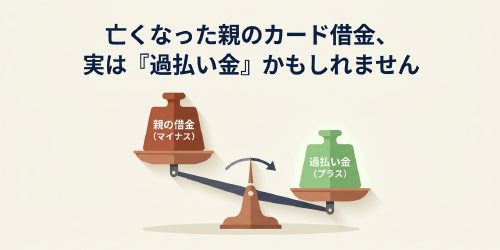
しかし、亡くなった方の借金が、調べてみると過払い金(法律の上限を超える利息を払い続けたために、払いすぎになったお金)だったということがあります。
過払い金を返してもらう権利は預貯金などと同じ相続財産ですので、相続人が引き継ぎ、請求することができます。
今回ご紹介するのは、父親の死後、相続人の兄弟がエポスカードに過払い金を請求した事例です。
請求額250万を回収しました。もう1社のJCBには過払い金がなく、約57万円の債務が残りましたが、エポスから回収したお金で支払っての解決となりました。
父の死後、カード2枚で約85万円の請求
ご相談は父親が亡くなってから、約4か月後のことです。
ご依頼者は、父親の相続人である兄弟のお二人で、相続人はこの2人だけでした。お二人とも父親とは別の県で暮らしていました。
父親名義のカードは2枚あり、どちらもキャッシングを長く利用していました。残債は、概算で次のとおりです。
・エポスカード 約25万円
・JCBカード 約60万円
合計は約85万円です。
父親の死後も口座からの引き落としは続いていました。
相続放棄はしておらず、早く整理をつけたいというご希望でした。
お二人の疑問は3つありました。
長く使ったカードなら過払い金があるのではないか。
あるとして、残っている借金と差し引きできるのか。
そして、相続人として何をすればよいのか。
過払い金とは
過払い金は、2010年6月より前から、高い金利でキャッシングやカードローンを使っていた方に生じやすいお金です。
利息制限法という法律は、借りる金額に応じて金利の上限を決めています。10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%です。
ところが2010年6月に改正貸金業法が完全施行されるまでは、この上限を超えて年29.2%ほどまでの金利で貸すことが事実上認められていました。この上限を超える部分を、グレーゾーン金利と呼びます。
上限を超えた利息の約束は無効です。
たとえば、残高50万円に年27%の利息を払うと、1年で13万5000円です。上限の年18%なら9万円ですから、差額の4万5000円は本来払う必要がありませんでした。この分は、元本を返済したものとして扱います。この計算し直しを引き直し計算といいます。
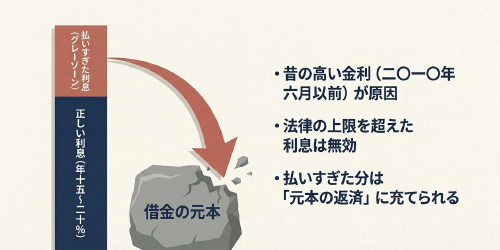
引き直すと、元本は帳簿上よりも早く減っていきます。
元本がゼロになったあとも返済を続けていれば、その分がまるごと過払い金です。さらに、過払い金には年5%の利息(過払い利息、法改正後は年3%という考えが主流)を付けて請求できます。
反対に、契約の金利が最初から上限の範囲内なら、何年取引していても過払い金は生じません。この違いが、今回のエポスとJCBの結果を分けました。
相続人でも過払い金は請求できる
亡くなった方がカード会社に対して持っていた過払い金の返還請求権は、預貯金や不動産と同じ相続財産です。
相続人が複数いれば、法定相続分に応じて引き継ぎます。今回は相続人が兄弟2人でしたので、持分は2分の1ずつです。
法律上は、各相続人が自分の持分だけを単独で請求することもできます。ただ、カード会社は相続人全員の書類や同意を求めることが多いため、全員で動くほうが早く進みます。
相続人であることを戸籍で証明する
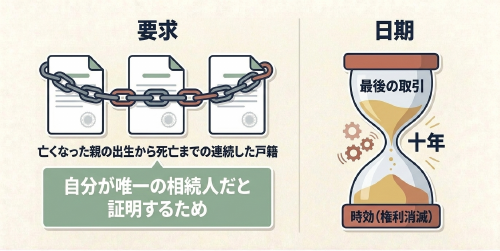
カード会社への請求には、請求する人が相続人だと分かる戸籍が必要です。
亡くなった方の出生から死亡までの戸籍と、相続人自身の戸籍をそろえます。自分が相続人だとわかるだけでは不十分で、他に相続人がいない、相続分が正しいことまで示す必要があります。
お二人が手元に持っていた除籍謄本(全員が除かれて使われなくなった戸籍の写し)には、亡くなった両親しか載っておらず、兄弟が子であることを示せませんでした。
そこで、弁護士が父親の本籍地の市役所に、改製原戸籍(現在の様式に改める前の古い戸籍)と除籍謄本を請求しました。これらの資料確認後、エポスカードに過払い金請求書を送りました。
相続放棄との関係に注意する
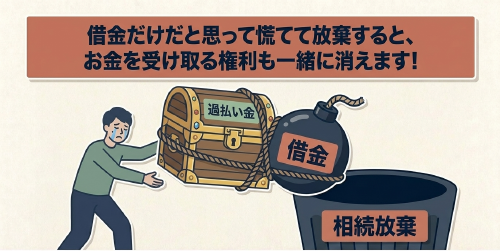
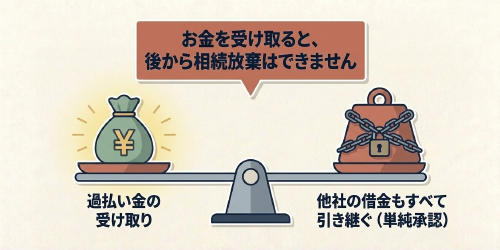
相続放棄をすると、借金だけでなく、過払い金も受け取れなくなります。「借金しかない」と思って放棄したあとで過払い金があったと分かっても、取り戻せません。
逆に、過払い金を請求して受け取ると、相続財産の処分にあたる可能性が高いです。
そうすると、相続を無条件で受け入れた(単純承認)とみなされます。以後は放棄ができず、過払い金のない会社の借金も引き継ぎます。
相続放棄の期限は、相続が始まったと知ってから3か月以内です。
過払い金があるかどうかは、取引履歴を取り寄せて計算するまで分かりません。期限内に調べきれないときは、家庭裁判所に期限の延長(伸長)を申し立てる方法があります。
今回の兄弟は放棄をしておらず、すべて引き継ぐ前提でした。そこで、エポスから回収した過払い金でJCBの債務を支払い、全体を精算する方針を立てました。
別の会社の借金とは差し引きできない
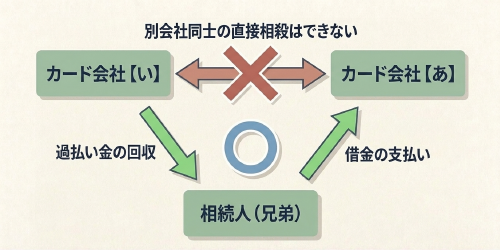
兄弟の疑問の1つが、エポスの過払い金とJCBの借金を差し引きできないか、ということでした。結論から言えば、できません。
差し引き(相殺)ができるのは、同じ相手との間だけだからです。エポスの過払い金を理由に、JCBへの支払いを減らしてもらうことはできません。
そのため今回は、先にエポスから過払い金を回収し、そのお金でJCBに支払う順序をとることになります。
エポスカードで29年分の取引、約250万円の過払い
エポスカードに対する過払い金の請求額は、引き直し計算の結果、約250万円になりました。
兄弟が聞いていた残債は約25万円でしたから、「25万円の借金」が「250万円の過払い」に変わったことになります。
受任通知(弁護士が依頼を受けたことを知らせ、取引履歴の開示を求める通知)を送ると、約2週間で取引履歴が開示されました。履歴は平成9年(1997年)2月から令和8年3月まで、約29年分です。
借入れと返済が途切れずに続いていたため、全期間をひとつながりの取引として計算できています。
引き直すと、借金が計算上なくなったのは平成15年(2003年)7月でした。それ以降も、約22年間にわたって月1万5000円ほどの返済を続けていたことになります。過払い利息をあわせて合計は約250万円となりました。
ほぼ全額の回収
訴訟用の委任状をもらうなどして提訴準備も進めていましたが、交渉でほぼ全額の回収ができる見込みとなりました。
取引が29年と長く金額も大きいため、交渉だけでは十分に回収できない可能性がありました。
和解交渉のなかで、エポスから和解案の提示がされました。
内容は、2か月後に225万円、または5か月後に250万円の二択です。このように、早期に返す場合には金額を減額するという提案はよくあります。
3か月待てば25万円多く受け取れる計算ですので、兄弟と相談のうえ、5か月後の250万円を選びました。
期日を早めると金額が下がる関係でしたので、急ぎの資金が必要かどうかが、選択の分かれ目になりました。
債務が残る業者は一括和解
相談時に、兄弟が、むしろ過払い金がありそうだと考えていたのはJCBでした。しかし、結論は過払い金なしです。
開示された履歴を確認しても、契約の金利は年17.95%でした。残高が10万円以上100万円未満の場合の上限は年18%ですから、上限の範囲内です。何年払い続けていても、引き直しで元本が減ることはなく、過払い金は発生しません。
もともと、JCBは、過払いとなる取引は多くなく、ジン法律事務所弁護士法人でも過払い金の回収例は少ないです。そのような見通しは相談時から伝えてはいました。
開示された資料でも、やはり過払い金はないという結論となりました。
JCBとは、残債の支払いについて和解を目指しました。
エポスカードからの過払い金を使っての返済を想定していたため、そこまでの遅延損害金などが争点となりましたが、相続債務ということもあり、残っていた元金程度の金額で和解ができ、利息・遅延損害金はほとんど加算されない形になりました。一括払いで、支払後はJCBがその余の請求をすべて放棄する内容です。
JCB返済後、返金
エポスカードから過払い金を回収後、JCBへの支払いを済ませ、費用精算後の過払い金を兄弟へ返金し、事件は終了しています。
【ポイント1】過払い金の有無は、現在の金利ではなく取引の全履歴で決まる
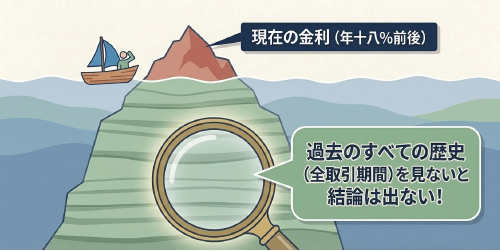
兄弟が把握していたエポスの金利は、現在は年18%前後でした。JCBも年18%と聞いていました。
ところが結果は正反対でした。エポスは約250万円の過払い、JCBは過払いなしです。
エポスの取引には、現在より高い金利で返済していた時期が前半に含まれていたからです。一方のJCBは、契約当初から年17.95%で、上限の範囲内でした。取引履歴を開示させて全期間を引き直さなければ、結論は出ません。
【ポイント2】調べるだけなら、相続放棄の選択肢は残る
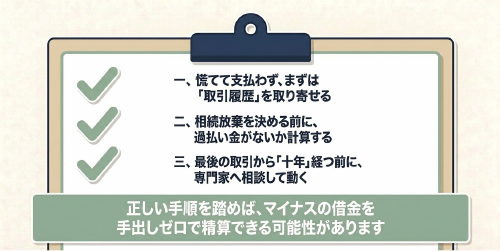
取引履歴の開示請求と引き直し計算は、相続財産を処分する行為ではありませんので、単純承認にはなりません。
まず調べます。過払い金がありそうなら回収して清算し、なさそうなら放棄を検討します。この順序で判断できます。放棄の期限が迫っている場合は、早めにご相談ください。
【ポイント3】請求できる期限は、最後の取引から10年が原則
過払い金には時効があり、原則として最後の取引から10年で請求できなくなります。亡くなった方の場合、いつを最後の取引とみるかは、カードの解約や最後の返済の時期によって変わります。
相続の手続きを後回しにしている間にも期限は進みますので、亡くなってから年数が経っているときは、とくに早く取引履歴を確認してください。
まとめ
亡くなった親のカードに昔からのキャッシングの残債があるときは、カード会社から取引履歴を取り寄せ、引き直し計算を行ってください。
順番は、支払いを続ける前、そして相続放棄を決める前です。今回のように、残債25万円と聞いていた会社が、実際には250万円の過払い金を返す側だったということがあります。
一方で、JCBのように過払い金のない会社もあり、その債務は相続人が負います。それでも、過払い金を回収した会社のお金で支払えば、手出しなしで精算できる場合があります。
ご相談の際は、お手元にあるカード会社の請求書や利用明細、カードをお持ちください。相続に伴う借金と過払い金のご相談を承っております。
過払い金のご相談は、以下のボタンよりお申し込みができます。