FAQよくある質問
FAQ(よくある質問)
Q.自己破産の年間件数は?
自己破産は年間どれくらい申し立てられているのか、最新の司法統計をもとに解説します。
2025年の個人破産は8万3,100件で、3年連続の増加となりました。件数の推移、増加の背景、破産する人の傾向、自己破産・個人再生・任意整理の違い、相談すべき目安を整理します。
この記事は、
- 自己破産の件数や推移を知りたい方
- 借金返済に行き詰まっている人
に役立つ内容です。

司法統計から見る自己破産件数の推移
返済のあてがないまま、次の引き落とし日が近づいている。
カードの利用可能枠はもう残っていない。
そんな状態で夜中にスマートフォンを開き、「自己破産 件数」と検索された方も多いのではないでしょうか。
このキーワードを調べる方が本当に知りたいのは、統計の数字そのものではないと思います。「自分のような状況の人が、世の中にどれくらいいるのか」を確かめたい。その気持ちで検索されているはずです。
先に結論をお伝えします。
2025年に自己破産を申し立てた個人は、全国で8万3,100件でした。1年で8万人を超える方が、裁判所にこの手続きを申し立てています。しかも件数は3年連続で増えており、2026年に入ってからも前年を上回るペースが続いています。
この記事では、最高裁判所の司法統計をもとに、最新の件数とこの25年の推移を確認します。
あわせて、なぜ今になって増えているのか、実際にどのような方が自己破産を選んでいるのかを、数字で見ていきます。記事によって件数が食い違う理由についても整理します。
2025年の自己破産は8万3,100件、13年ぶりの高水準
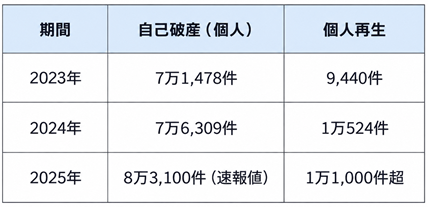
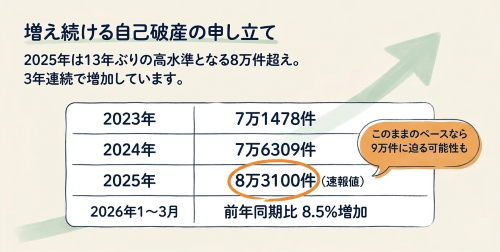
最新の数字から確認します。2025年に個人(自然人)から申し立てられた破産は、速報値で8万3,100件でした。
前年の7万6,309件から6,800件ほど増えており、3年連続の増加です。
8万件台に乗ったのは、2012年の8万2,668件以来13年ぶりになります。
日本の人口およそ1億2,300万人で割ると、1年間に約1,500人に1人が自己破産している計算です。全校生徒500人ほどの中学校でいえば、3校集まれば1人はその年に破産している、という頻度になります。
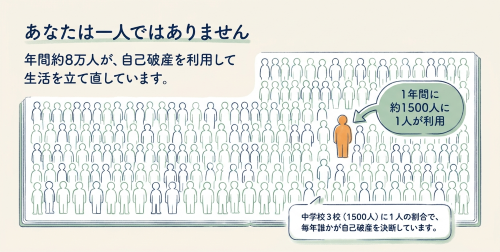
増加は2026年に入っても止まっていません。
2026年1月から3月までの3か月間で、自己破産は1万9,687件、前年の同じ時期と比べて8.5%増えました。3月の単月だけで7,478件です。同じ時期の個人再生も2,801件と8.6%増えており、債務整理全体が動いています。
このペースが続けば、2026年の年間件数は9万件に近づく可能性があります。
記事によって件数が違うのはなぜか
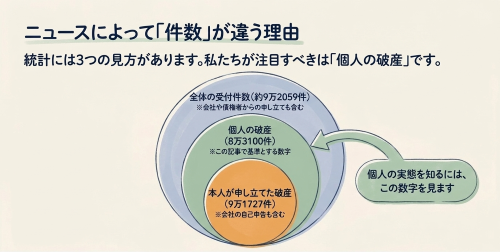
自己破産の件数を調べていると、「9万2,000件」「8万3,000件」と、サイトごとに違う数字が出てきます。どれかが間違っているわけではありません。
司法統計には性質の異なる3つの数え方があり、そのそれぞれを「自己破産件数」と呼んでいるために食い違いが生じています。
少し細かい話になりますので、かみ砕いてご説明します。
数字は3層に分かれています
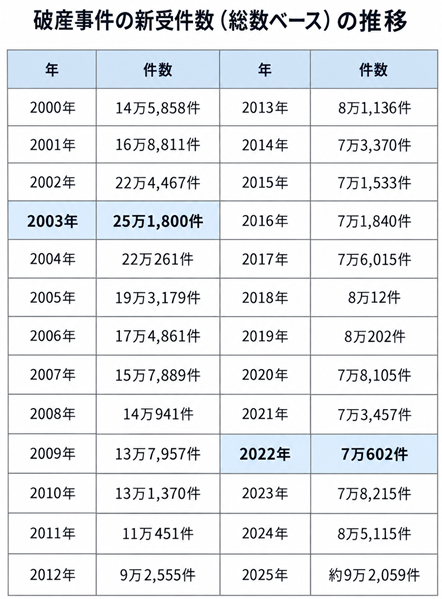
ひとつめは「破産事件の新受件数」です。裁判所がその年に受け付けた破産事件をすべて合計したもので、会社の破産も、債権者の側から申し立てられた破産も含みます。2025年はおよそ9万2,059件でした。
なお、このうち6301件が神奈川県の事件とされています。
ふたつめは「自然人の破産」です。自然人とは法律用語で、会社などの組織ではない生身の個人を指します。ここから会社の破産を除くと、2025年は8万3,100件になります。
みっつめは、厳密な意味での「自己破産」です。破産の申立てには、借りている本人が申し立てる場合と、お金を貸している側が申し立てる場合の2通りがあります。このうち本人が申し立てたものだけを数えると2025年は9万1,727件ですが、こちらには会社が自ら申し立てた破産も含まれています。自己破産の数字の中には、債権者が申し立てた破産などが含まれていません。
この記事で「自己破産件数」と書くときは、真ん中の個人の破産を指します。個人の方がご自身の状況と照らして知りたい数字は、これだからです。
この区別は、統計の細かい話にとどまりません。「9万件」という総数には会社の破産が9,000件近く含まれており、個人の実態より約1割多く見えます。件数を根拠に何かを判断するときは、その数字が個人だけのものか、会社を含むものかを確かめてください。
自己破産件数はこの25年でどう動いたか
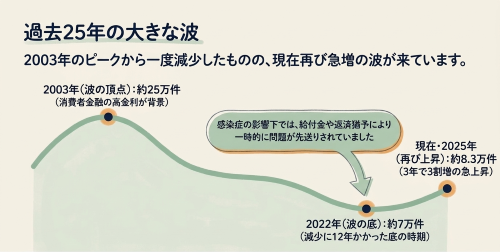
自己破産の件数は、この25年で大きく上下しました。2003年の約25万件をピークにいったん3分の1以下まで減り、2022年を底として再び増加に転じています。
年間25万件だった2003年
自己破産が最も多かったのは2003年です。この年、破産事件は25万1,800件、個人だけでも24万2,849件に達しました。現在の3倍近い水準です。
背景にあったのは、消費者金融の高い金利でした。
当時は出資法の上限である年29.2%と、利息制限法の上限である年15~20%との間に、いわゆるグレーゾーン金利が存在していました。
返しても返しても元本が減らず、返済のために別の会社から借りる。この連鎖で借入先が5社、6社と増えていく多重債務が、社会問題として報道されていた時期です。
法改正からの10年で3分の1以下に減った
2006年の貸金業法改正が、この流れを変えました。
グレーゾーン金利が撤廃され、上限金利は年20%に引き下げられました。あわせて、年収の3分の1を超える貸付けを原則として禁じる総量規制が導入されました。
さらに、払いすぎた利息を取り戻す過払い金返還請求が広がったことで、借金そのものが消えた方も多くいました。この結果、件数は2003年の25万1,800件から2015年の7万1,533件まで、12年かけて3分の1以下に減っています。
2022年を底に、3年で3割増えた
減少が止まったのは2016年ごろです。過払い金の返還請求が一巡し、法改正の効果が出尽くしたことが背景にあります。その後は緩やかな増減を繰り返し、2022年の7万602件を底として、はっきりとした増加局面に入りました。
2022年から2025年までの3年間で、件数は7万602件から約9万2,059件へ、およそ3割増えています。
2003年以降で最も急な増え方です。減少に12年かかったことを思えば、増加のスピードは比べものになりません。
コロナ禍で減った
推移表を見ると、2020年から2022年にかけて件数が減っていることに気づかれると思います。感染症の流行で生活が苦しくなった時期に、なぜ破産が減ったのか。返済の期限が先へ送られたからです。
特別定額給付金や各種の支援金が家計に入り、事業者には実質無利子・無担保の融資が用意されました。
金融機関も返済猶予に応じ、住宅ローンやカードローンの支払いを一時的に止める運用が広がります。破産すべき状態が消えたのではなく、表面化する時期がずれただけでした。
猶予されていた返済は、その後まとめて再開されます。2023年からの増加には、この積み残しが含まれています。
なぜ今、自己破産が増えているのか
現在の増加は、2003年のピーク時とは性質が違います。
借金の理由が「遊び」から「生活」へ移ったことが、統計にはっきり表れています。
物価が上がった分を借入れで埋めている
日本弁護士連合会が全国50の地方裁判所で自己破産事件1,233件の記録を調べたところ、破産に至った理由の第1位は「生活苦・低所得」で65.86%でした。3人に2人がこれを挙げています。同じ調査が始まった2002年以降で最も高い値です。
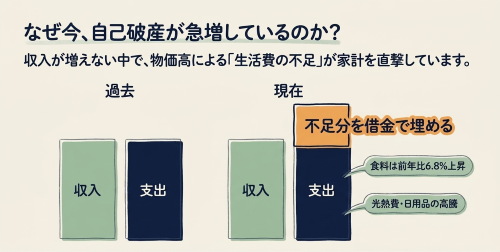
食料品も光熱費も上がる一方で、手取りが同じだけ増えない。足りない分をクレジットカードのリボ払いやカードローンで埋める。買っているのは贅沢品ではなく、食費や子どもの学費、車検代といった生活の必需品です。
総務省統計局によると、2025年平均の消費者物価指数は、総合指数で前年比3.2%上昇しました。
特に食料については前年比6.8%上昇しています。
食料品、光熱費、日用品などの支出が増えれば、同じ収入で生活している家庭では毎月自由に使えるお金が少なくなります。
住宅ローンや家賃、車のローン、教育費など一定額の支出がある家庭では、生活費の上昇を吸収することが難しい場合もあります。
それまでギリギリ返済を継続できていた人が、毎月数万円の生活費増加によって返済できなくなるということも考えられます。
もちろん、「物価高によって自己破産が増えた」と直接的な因果関係を断定することはできません。
しかし、家計の負担が重くなっていることは、債務返済を考えるうえで無視できない背景でしょう。
消費者金融の借入目的では「生活費不足」が最も多い
金融庁が公表した「貸金業利用者に関する調査・研究」も参考になります。
2024年12月から2025年1月に実施された調査では、3年以内に消費者金融を利用した人の借入目的として最も割合が高かったのは、
「生活費(光熱水費を含む)の不足を補うため」45.9%
でした。
前年調査の43.6%からさらに上昇しています。
一方、
クレジットカード・後払い決済等の利用代金を支払う資金不足 19.9%
欲しい物を購入するための資金不足 13.3%
遊興費・レジャー費不足 11.5%
ギャンブル等の資金不足 9.5%
医療費 9.5%
貸金業者への返済資金不足 9.4%
などとなっています。
借金というと「浪費やギャンブルが原因」というイメージを持たれることがありますが、少なくともこの調査では、消費者金融から借りた理由として生活費不足が突出して多いことが分かります。
借入先が3件以上ある人が151万人に戻った
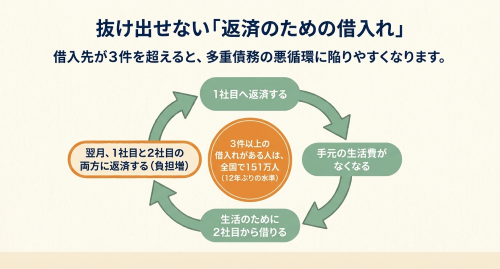
信用情報機関の統計では、2026年1月末時点で、貸金業者から無担保・無保証で3件以上借り入れている方が151万人にのぼりました。2014年以来、12年ぶりの水準です。
借入先が3件を超えると、返済のために別の会社から借りる状態に入りやすくなります。多重債務の入口に立っている方が、それだけ増えているということです。
返済のための借入れが始まると状況が悪化しやすい
債務整理の相談で特に注意が必要なのが、「返済するために別の会社から借りる」という状態です。
例えば、
A社への返済3万円
↓
生活費がなくなる
↓
B社から5万円借りる
↓
翌月はA社とB社の両方に返済
↓
さらにC社やカードのキャッシングを利用する
という流れです。
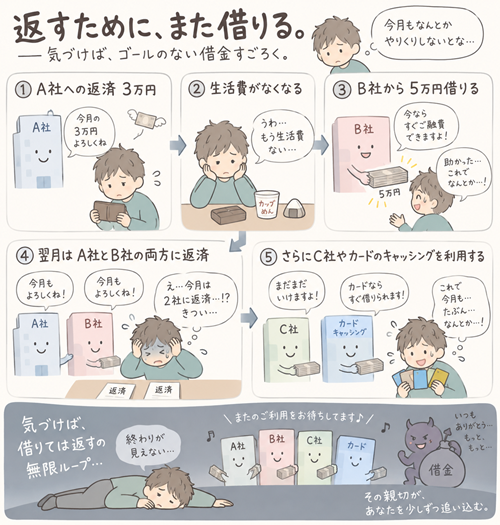
最初は少額の借入れだったとしても、返済のために新しい借入れを始めると、毎月の返済額そのものが大きくなります。
特にリボ払い、カードローン、キャッシングなどは、毎月一定額を払っているため「返済できている」と感じやすい一方で、元金がなかなか減っていないケースがあります。
借金の総額だけでなく、
「毎月返済した後に、生活費としていくら残っているのか」
を見ることが重要です。
スマートフォンで借りられ、後払いで買える
借りる手続きが簡単になったことも影響しています。かつては店舗の無人契約機まで足を運ぶ必要がありましたが、今はスマートフォンのアプリだけで審査から入金まで完結します。
若い世代を中心に広がっているのが、BNPLと呼ばれる後払い決済です。買い物の代金を翌月以降に分けて支払う仕組みで、推し活のグッズ購入、ゲームの課金、衣類の購入などに使われています。
1件あたりは数千円から数万円と小さい金額ですが、複数のサービスを併用すると全体像がつかめなくなります。気づいたときには翌月の請求額が手取りを超えていた、というご相談は珍しくありません。
勤務先の倒産が家計に波及する
会社の倒産も増えています。2026年上半期(1月から6月)の全国の企業倒産は5,346件で、4年連続の増加となりました。上半期としては13年ぶりの高い水準です。
勤務先が倒産すれば給与は止まります。経営者の場合は、会社の借入れに連帯保証をしているケースが大半で、会社の破産がそのまま個人の破産につながります。
企業倒産の増加と個人破産の増加は、別々の現象ではありません。
自己破産しているのはどんな人か
「自己破産する人は、ギャンブルや浪費で身を持ち崩した人」という印象をお持ちの方がいます。統計を見る限り、この印象は事実と異なります。
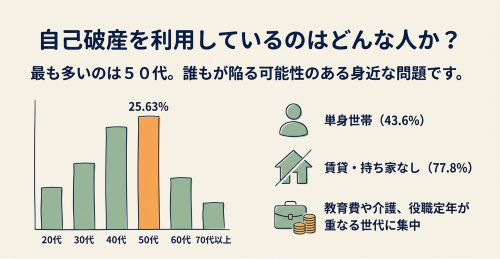
日本弁護士連合会の2023年の調査によれば、最も多い層は50代・男性・単身世帯・賃貸住まいで、破産理由の中心は生活費の不足です。ギャンブルを理由に挙げた方は1割を下回っています。
破産理由の1位は「生活苦・低所得」
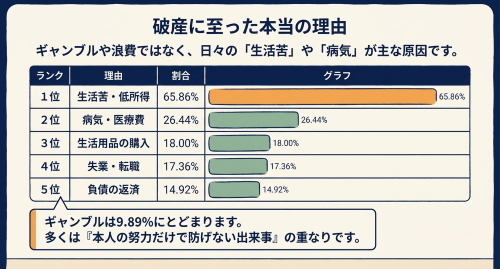
注目していただきたいのは、「病気・医療費」が26.44%と2番目に多い点です。
本人や家族が入院し、働けない期間の収入減と医療費の支出が同時にのしかかる。この組み合わせは、それまで借金と無縁だった方の家計でも一気に崩します。
「負債の返済」が14.92%という数字も見過ごせません。
借金を返すために新しく借りた結果、破産に至った方が7人に1人います。返済のための借入れが始まったら、それは自力での解決が難しくなっている合図です。
最も多い年齢層は50代
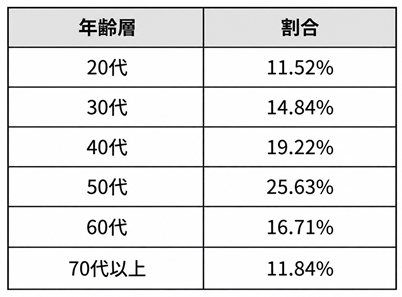
50代が25.63%で最も多く、40代と合わせると全体の4割を超えます。
人口割合の問題もありますが、件数としては多いといえるでしょう。
この世代は、子どもの教育費、住宅ローン、親の介護費用が同じ時期に重なりやすい年代です。加えて、役職定年などで収入が下がり始める時期とも重なります。
70代以上が11.84%を占めている点も、近年の特徴です。年金だけでは生活費が足りず、少しずつ借入れを重ねた末に返済が行き詰まるケースが含まれています。
男女比・世帯・住まい
男女比は男性が58.48%、女性が41.28%で、男性がやや多いものの偏りは大きくありません。
世帯構成では単身世帯が43.6%を占めます。住まいについては、持ち家でない方が77.8%でした。
このあたりのデータは、ジン法律事務所弁護士法人での自己破産の依頼者の割合とも大体あっています。
こうして並べてみると、自己破産を選んだ方の多くは、収入が特別に低かったわけでも浪費癖があったわけでもありません。生活費の不足、病気、失業。誰の身にも起こりうる出来事がいくつか重なった結果として、返済ができなくなっています。
もうひとつ、統計から読み取れることがあります。
破産理由の上位に並ぶ「生活苦・低所得」「病気・医療費」「失業・転職」は、いずれも本人の努力で防ぎきれるものではありません。破産に至った経緯を「自分の管理が甘かったから」とだけ受け止めている方は多いのですが、統計が示す実像はそれとは違います。
自己破産が多い地域、少ない地域
自己破産の件数には地域差があります。人口10万人あたりの件数で見ると、最も多い県と最も少ない県では2倍以上の開きがあります。
多い地域は、宮崎県が94.77件、大阪府が92.49件、北海道が92.05件、宮城県が84.39件、福岡県が84.13件です(いずれも2024年、人口10万人あたり)。
少ない地域は、富山県が42.63件、長野県が46.15件、石川県が47.81件、岐阜県が48.70件、新潟県が50.40件でした。全国平均では、2024年に約1,455人に1人が自己破産しています。
この差が何によって生じているかは、統計だけでは断定できません。
世帯あたりの所得水準、非正規雇用の比率、持ち家率といった経済的な要因に加えて、弁護士や司法書士に相談しやすい環境が整っているかどうかも影響していると考えられます。相談先が身近にある地域では、実際に手続きへ進む方の割合が高くなるためです。
つまり、件数が少ない地域が経済的に安定しているとは限りません。相談できないまま返済を続けている方が、統計に表れずに存在している可能性があります。
個人再生・任意整理との比較
借金を法的に整理する方法は、自己破産だけではありません。
2025年の件数を比べると、自己破産が8万3,100件、個人再生が1万1,000件超です。件数では自己破産が7倍以上になります。
ただし、この2つが債務整理のすべてではありません。
任意整理は裁判所を使わないため、司法統計には一切現れません。
弁護士が各債権者と直接交渉し、将来の利息をカットして返済期間を組み直す手続きです。
実務では、この任意整理が最も多く使われていると言われます。統計に出ている自己破産と個人再生は、債務整理全体の一部にすぎません。
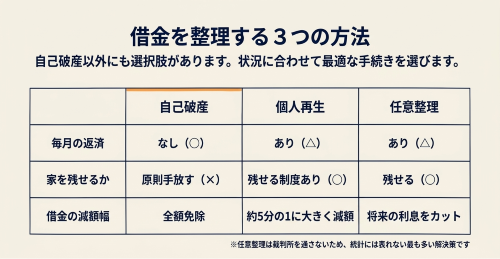
どの手続きになるかの分かれ目
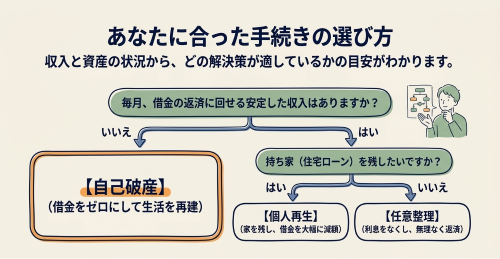
3つの手続きは、優劣ではなく適性で選びます。判断の軸は次の3点です。
第一に、返済に回せるお金が毎月あるかどうかです。収入から生活費を引いて、3年から5年かけて返せる見込みがあるなら、任意整理や個人再生が候補になります。返済に回せる余力がまったくない場合は、自己破産が現実的な選択肢です。
第二に、住宅を残したいかどうかです。持ち家を手放したくない場合、個人再生には住宅ローン特則という仕組みがあります。
住宅ローンだけはそのまま払い続け、それ以外の借金を大幅に減らす方法です。自己破産では、自宅は原則として処分されます。
第三に、借金の総額です。任意整理では元本そのものは減らないため、総額が大きいと効果が限られます。個人再生であれば、条件によって借金を5分の1程度まで圧縮できる場合があります。
どの手続きが適しているかは、収入、資産、借金の内訳、家族構成によって変わります。
数字から見える、相談すべきタイミング
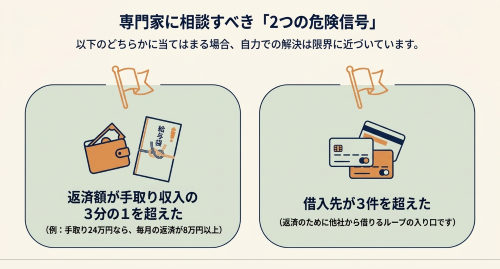
ここまでの統計から、相談の目安になる数字が2つ見えてきます。
ひとつは、毎月の返済額が手取り収入の3分の1を超えたときです。
手取り24万円の方であれば、返済が月8万円を超えた時点にあたります。この水準を超えると、冠婚葬祭や家電の故障といった予定外の出費に対応できず、不足分をまた借りて埋めることになります。
もうひとつは、借入先が3件を超えたときです。無担保の借入れが3件以上ある方は全国で151万人おり、12年ぶりの水準まで増えました。
日弁連の調査では、「負債の返済のために借りた」と答えた方が14.92%います。3件目、4件目の借入れは、返済のための借入れになっている可能性が高いということです。
このどちらかに当てはまるなら、破産する・しないにかかわらず、一度状況を整理する段階にあります。相談したからといって、その場で破産を決める必要はありません。
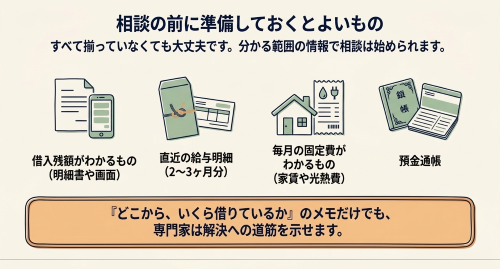
相談前にそろえておくとよいもの
初回のご相談で判断材料になるのは、次の4点です。手元にあるものだけで構いません。
借入先ごとの残額が分かるもの(明細書、アプリの画面、督促のはがき)、直近の給与明細2~3か月分、家賃や光熱費など毎月の固定費が分かるもの、そして預金通帳です。
さらに、住宅ローンがある方は、自宅のおよその査定額がわかると良いでしょう。
全部そろわなくても相談はできます。借入先の会社名と、おおよその残額だけでも分かれば、その日のうちに方向性や確認すべき内容はお伝えできます。
まとめ
2025年に自己破産を申し立てた個人は8万3,100件、3年連続の増加でした。2026年も1月から3月で前年同期比8.5%増と、増加が続いています。理由の第1位は「生活苦・低所得」で65.86%、ギャンブルは9.89%にとどまります。最も多い年齢層は50代です。
これらの数字が示しているのは、自己破産が例外的な失敗の結果ではないということです。
物価の上昇、病気、失業、勤務先の倒産。自分では制御できない出来事が重なったときに、生活を立て直すため法律があらかじめ用意した手続きが破産です。破産法にも、債務者の経済生活の再生の機会を確保することが目的として掲げられています。
返済のために新たに借りている、督促の電話に出られない、家族に打ち明けられずにいる。そうした状態が続いているなら、次に取っていただきたい行動はひとつです。返済を続けながら一人で悩む前に、弁護士に現在の借入額と収入を見せて、どの手続きが適しているかを確認してください。
当事務所では、債務整理のご相談を無料で承っています。
ご相談をご希望の場合には、お電話、相談予約フォーム、LINEよりご連絡ください。
自己破産についての法律相談(面談)は以下のボタンよりお申し込みできます。